 投稿邮箱:
据看看新闻报道,上海徐汇区一对老夫妇生前立下公证遗嘱,将剩余存款与房产捐给上海市华侨事业发展基金会,用于救助困难家庭先心病患儿。老人留下一套四十多平方米、市价300余万元的住房。基金会准备处置房产时了解到,按当前不动产登记操作要求,老人过世后须先完成继承确权、将房屋权利人变更为基金会,才能对外出售;而权利人变更为基金会后,再出售需参照企业规则计税,无法适用个人售房优惠,面临高额税费,房产因此迟迟未能变现。类似困境并非孤例。2014年,另一对老夫妇将房产遗赠给上海市慈善基金会闵行区代表处用于助学,过户后出售时综合税费接近总价的70%,650万元市值的房产需缴税约460万元,最终改为出租,以租金注入慈善专项基金。两起案例相隔多年,却指向同一问题:慈善遗赠房产在现行税收规则下缺少适配通道,善意可能在处置环节被高成本消耗。
老人的善意毋庸置疑。无偿捐赠财产救助患儿,是把私人财产转化为公共善意,本应尽可能用于公益目的。若受赠房产因税负过高难以变现,善款规模被压缩,公益落地效率受损,公众参与公益的热情也可能受挫。慈善成本过高,不仅令人惋惜,也可能挫伤公众参与公益的积极性。
但高税负并非凭空产生,也不能简单归为“乱收费”。个人出售住房可能适用增值税、个人所得税、土地增值税等方面的优惠,前提通常是权利主体为个人并符合相关条件;基金会作为非营利法人,在处置受赠房产时参照企业规则计税,无法当然沿用个人售房优惠,税负因此显著上升。税收用于民生保障、公共服务和基础设施建设,具有公共价值;不加区分地给所有慈善机构房产处置免税,确实可能留下制度漏洞。征税有规则依据,税收公平和反避税也不能被忽视。
进一步看,“先过户、再出售”虽是当前操作中的实际要求,但其是否构成唯一合法路径,公开报道中已有法律界人士提出讨论:若委托文书明确约定委托事项不因委托人死亡而终止,由基金会作为受托人直接代为出售,并非没有解释空间。问题不只在税率高低,还在于制度衔接的精细度。 这也提示,讨论不能停留在“该不该征税”的表层,而要看慈善遗赠在登记、确权、处置各环节是否都有适配规则。
由此,关键不是在“征税”与“免税”之间二选一,而是在真实慈善遗赠与以转移资产为目的的房产处置之间作出区分。在沪全国政协委员已于2026年3月公开建议,对公益组织出售受赠房产、股权用于公益目的的,减免土地增值税、企业所得税,避免“税负吞噬善款”现象。从操作层面看,可考虑的方向包括:明确慈善遗赠房产的认定条件,如公证遗嘱、公益用途、受赠主体资格、备案与公示等;在处置环节探索定向减免、递延纳税或公益目的审核,而非普遍免税;强化反避税审查,关注关联交易、低价转让和虚假捐赠;推动民政、税务、不动产登记与基金会信息披露协同;评估长期出租、专业受托处置等替代路径的成本与风险。政策优化的方向不是突破规则,而是在规则内为真实慈善设置可操作的通道。
归根结底,税收政策以维护公共利益为出发点,但在慈善遗赠房产处置环节,若缺少适配安排,就可能成为慈善落地的堵点。既要守住税收公平底线、堵住避税漏洞,也要避免让善意在处置环节被高税负打折。 在温情与秩序之间找到平衡,推动政策向精细化迈进,慈善事业才能长久发展。具体涉税处理,仍应以现行法律法规和主管机关认定为准。
声明:本文为“城市号”自媒体平台作者上传并发布,仅代表作者本人观点。城市号仅提供信息发布平台。

保山托起“群众家门口的幸福”(6)‖腾冲猴桥镇:家门口的“火塘会”,激活边疆治理“神经末梢”
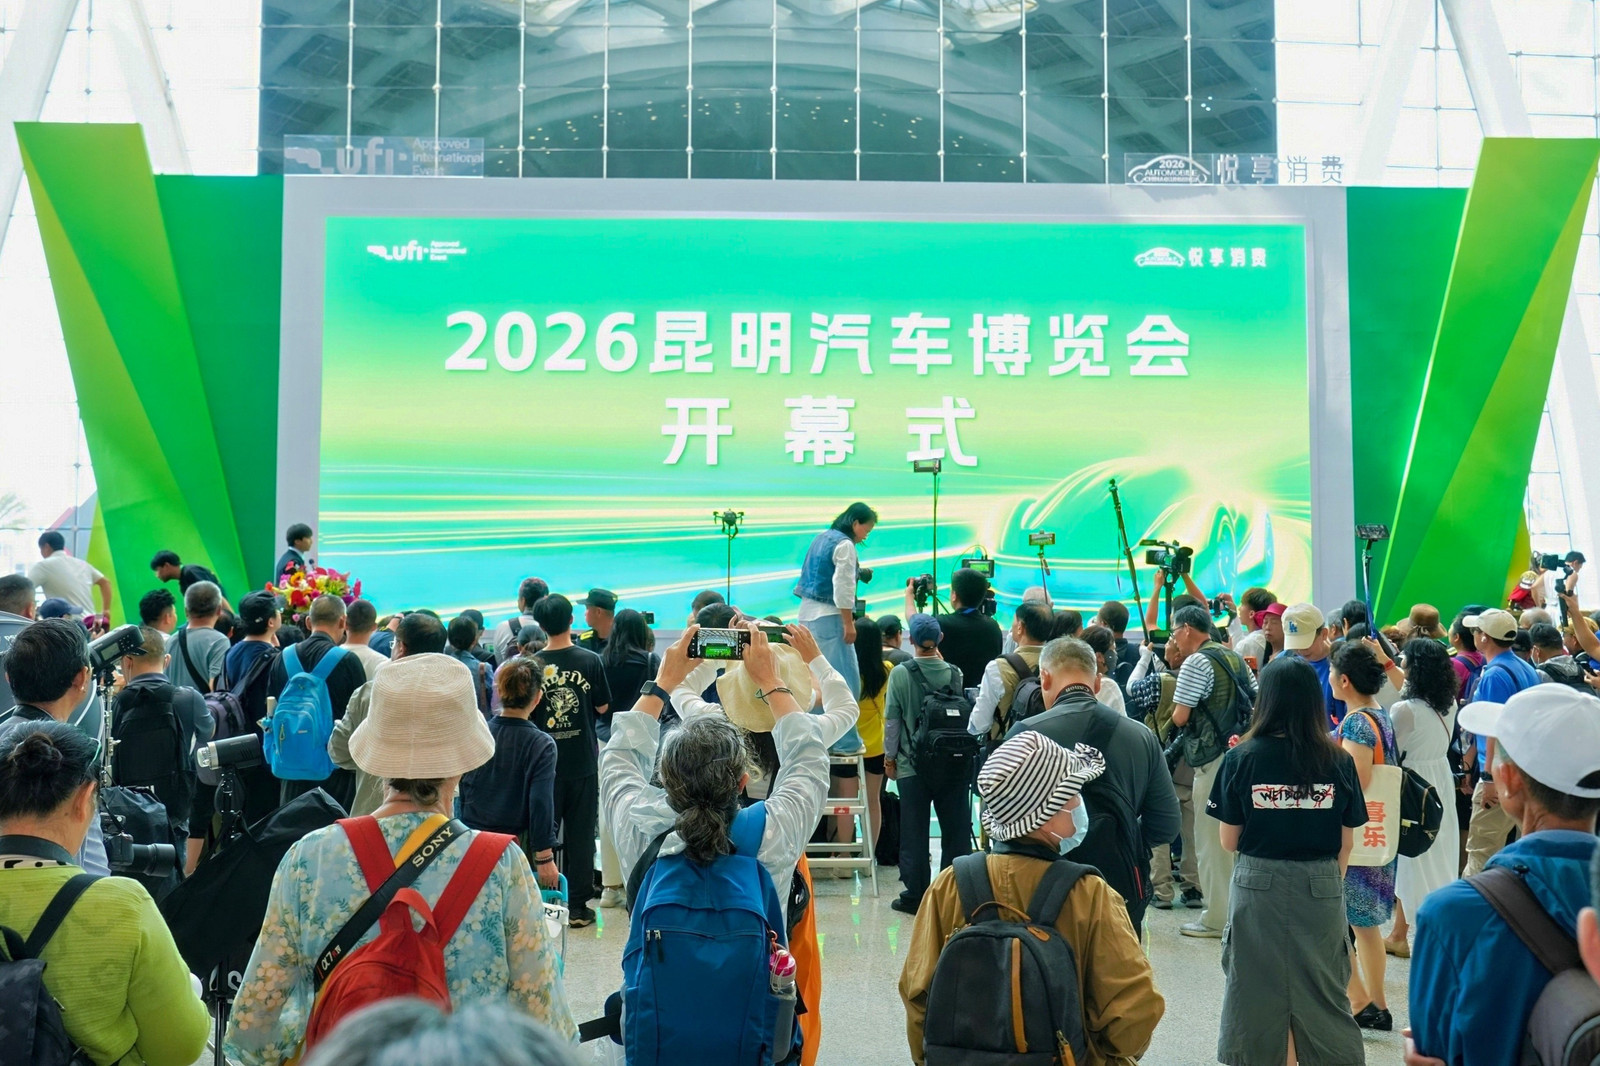
“悦享消费·惠聚春城”——2026昆明汽车博览会盛大开幕
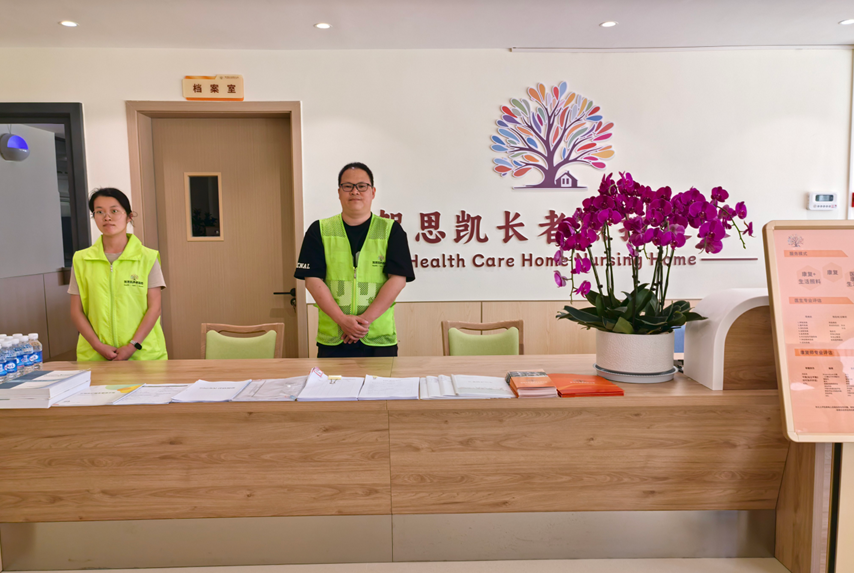
保山托起“群众家门口的幸福”(5)‖加大温暖力度,守护老人尊严——隆阳区打造“家门口的关爱所”
发表评论 取消回复